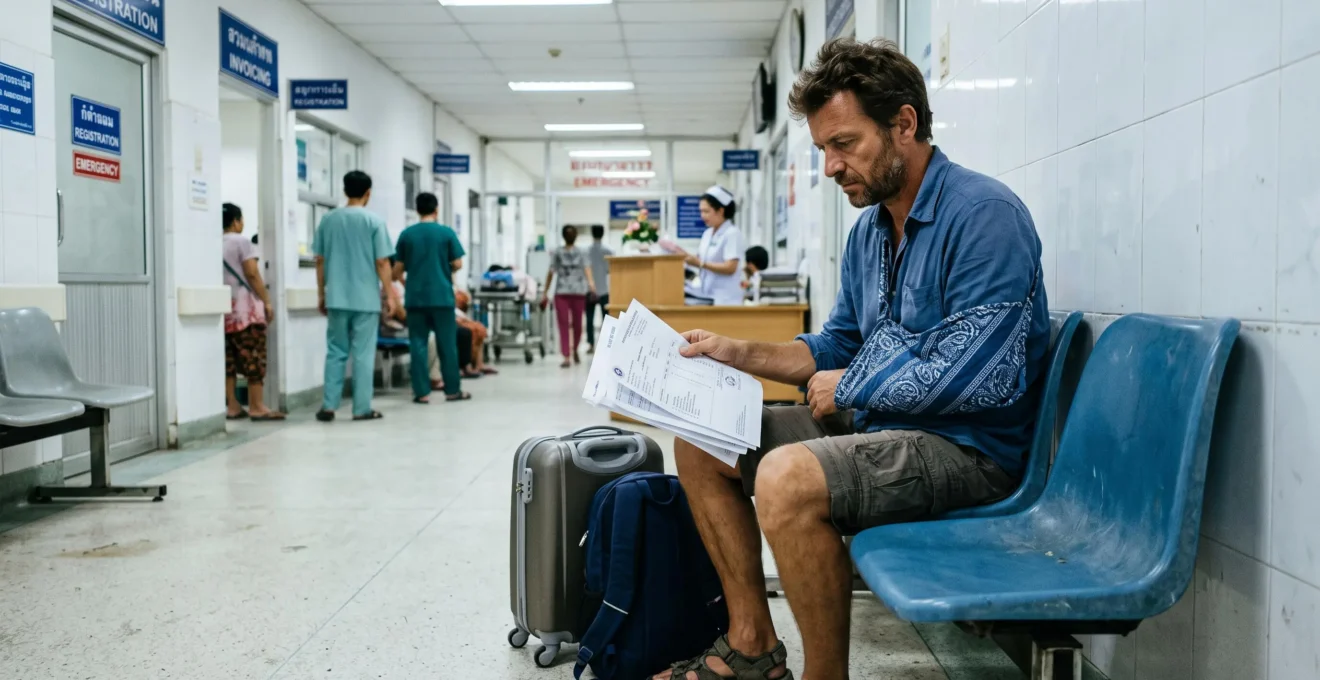
Une chute dans un escalier d’hôtel, une glissade pendant une randonnée ou un accident de scooter peuvent transformer un séjour à l’étranger en urgence médicale. Lorsque la fracture nécessite une opération, plusieurs jours d’hospitalisation et éventuellement un rapatriement, la facture peut devenir considérable.
Un total de 50 000 € constitue un scénario financier envisageable dans certaines situations complexes, et non le tarif habituel ou démontré d’une fracture. Le montant réel dépend du pays, de l’établissement, des actes réalisés, de la durée d’hospitalisation et des conditions de transport médical.
Pour un voyageur français, le danger tient autant au coût des soins qu’aux limites de remboursement de la Sécurité sociale et des assurances privées. Même un contrat annonçant un plafond important peut laisser des dépenses à régler immédiatement.
La bonne préparation consiste donc à évaluer les risques médicaux de la destination, vérifier les garanties réellement applicables et anticiper les avances de frais. Une couverture adaptée doit être choisie avant l’accident, pas au moment où l’hôpital réclame une garantie de paiement.
Assurance santé à l’étranger : les trois points essentiels
- Une hospitalisation peut entraîner plusieurs factures et dépasser largement le budget du voyage, particulièrement dans les destinations où les soins sont coûteux.
- La CEAM, la Sécurité sociale française et les garanties des cartes bancaires ne remplacent pas systématiquement une assurance médicale et une assistance rapatriement adaptées.
- Le plafond de remboursement doit être examiné avec les exclusions, les franchises, les conditions de prise en charge directe et les caractéristiques du séjour.
- Pourquoi une nuit d’hospitalisation aux États-Unis peut coûter plus cher que votre voyage entier ?
- Comment calculer le plafond de couverture médicale nécessaire selon votre destination et votre profil ?
- Séjour en Espagne ou au Vietnam : quelles différences de couverture médicale pour un assuré français ?
- Le piège de la Carte européenne d’assurance maladie qui ne couvre que les soins du secteur public
- Quel délai prévoir pour le remboursement de vos frais médicaux engagés à l’étranger ?
- Pourquoi l’assurance incluse dans votre carte bancaire Gold ne vous couvre pas dans 40% des cas ?
- Pourquoi le vaccin contre l’hépatite B nécessite 3 injections sur 6 mois avant d’être efficace ?
- Comment établir votre calendrier vaccinal de voyage 3 mois avant le départ pour les zones tropicales ?
Pourquoi une nuit d’hospitalisation aux États-Unis peut coûter plus cher que votre voyage entier ?
Aux États-Unis, une seule nuit d’hospitalisation peut représenter une dépense supérieure au budget complet d’un voyage, particulièrement lorsqu’elle s’accompagne d’examens, d’une intervention chirurgicale ou de soins spécialisés. Le montant ne correspond pas nécessairement à une facture unique : plusieurs établissements et professionnels peuvent intervenir, chacun selon ses modalités de facturation.
Contrairement à la France, où les tarifs remboursables sont largement organisés autour de mécanismes de tarification réglementée, les prix américains varient fortement selon les établissements, les actes et les accords passés avec les assureurs.
Pour une fracture nécessitant une opération, les dépenses peuvent comprendre :
- Le passage aux urgences, l’imagerie médicale et les analyses.
- Les frais d’hospitalisation et d’utilisation du bloc opératoire.
- Les honoraires du chirurgien et de l’anesthésiste.
- Les médicaments, dispositifs médicaux et soins de surveillance.
- Les consultations de contrôle et les éventuelles complications.
Les recommandations officielles des CMS sur les frais médicaux aux États-Unis expliquent notamment que les soins hospitaliers sont généralement plus coûteux que ceux dispensés en cabinet et que plusieurs professionnels peuvent participer à une même prise en charge.
Le système américain distingue également les praticiens appartenant au réseau d’un assureur et ceux qui n’y appartiennent pas. Les protections fédérales contre certaines facturations imprévues existent, mais leur application dépend des circonstances. Un touriste français ne doit pas présumer qu’il bénéficie automatiquement de l’ensemble de ces protections.
Le rapatriement médical constitue un risque financier supplémentaire. Après une fracture grave, un retour par vol commercial peut nécessiter une assistance médicale ou être temporairement impossible. Dans certaines situations, un transport sanitaire spécialisé devient nécessaire. Son coût dépend de la distance, de l’état clinique et des moyens mobilisés.
Scénario pédagogique : une fracture à 50 000 €
Un voyageur subit une fracture complexe aux États-Unis. Il doit être opéré, rester hospitalisé puis bénéficier d’un transport médical adapté. Supposons que l’ensemble des dépenses atteigne 50 000 €. Ce montant est une hypothèse illustrative, et non un tarif hospitalier documenté.
Avec une garantie applicable limitée à 30 000 €, et en supposant l’absence d’autres remboursements ou restrictions, 20 000 € resteraient à financer. Une garantie plus élevée pourrait réduire ce risque, à condition que tous les postes concernés soient effectivement couverts.
La comparaison ne doit donc pas opposer uniquement le prix d’une assurance au prix du billet d’avion. Elle doit mesurer la capacité du contrat à absorber un événement médical grave.
Le montant de 50 000 € n’est ni un minimum ni une moyenne : il illustre l’ampleur possible d’un accident complexe. Le choix du plafond doit ensuite tenir compte du pays et des caractéristiques personnelles du voyageur.
Comment calculer le plafond de couverture médicale nécessaire selon votre destination et votre profil ?
Le plafond de couverture médicale doit être déterminé à partir de trois facteurs : le niveau de coût des soins dans le pays visité, la durée et les activités du séjour, ainsi que votre situation médicale. Il n’existe pas de montant universel garantissant une protection suffisante. Un plafond élevé ne protège réellement que si les soins concernés entrent dans les garanties du contrat.
Pour commencer, il faut distinguer les destinations où une hospitalisation privée peut entraîner une facture importante de celles où les coûts sont généralement plus modérés. La qualité et l’accessibilité du système de santé public influencent également le risque de devoir recourir à un établissement privé.
Une grille qualitative permet de hiérarchiser les besoins sans attribuer de tarifs artificiels à chaque destination.
| Situation | Niveau de protection à rechercher | Vérifications prioritaires |
|---|---|---|
| Séjour court dans un pays aux soins relativement accessibles | Couverture adaptée aux urgences et hospitalisations imprévues | Franchise, remboursement, établissements conventionnés |
| Séjour dans un pays aux frais médicaux très élevés | Plafond renforcé pour les soins hospitaliers lourds | Chirurgie, prise en charge directe, transport médical |
| Séjour prolongé ou avec activités sportives | Protection tenant compte de la durée et des activités déclarées | Exclusions sportives, durée maximale, accidents |
| Voyage avec antécédents médicaux ou grossesse | Contrat dont les conditions correspondent à la situation de santé | Maladies préexistantes, complications, restrictions particulières |
Il faut ensuite identifier la portée exacte des plafonds. Une garantie de 150 000 € peut, selon le contrat, s’appliquer à chaque sinistre, à une catégorie de dépenses ou à la totalité des événements couverts pendant une période déterminée. Ces modalités n’offrent pas la même sécurité.
Les exclusions peuvent être encore plus déterminantes. Une police annonçant un montant élevé, mais excluant l’activité responsable de l’accident, n’apportera pas la protection attendue. Il en va de même pour certaines complications de maladies connues avant le départ.
La bonne méthode consiste à demander le tableau détaillé des garanties, puis à confronter les postes couverts aux scénarios médicaux plausibles pour la destination : urgence, hospitalisation prolongée, intervention chirurgicale et retour médicalement assisté.
Les cinq vérifications à effectuer avant de souscrire
- Classer les risques de la destination : établir une fiche indiquant le pays, la durée du voyage, les activités et les possibilités de soins sur place.
- Demander les garanties contractuelles : obtenir une attestation détaillée accompagnée des conditions générales et du tableau des plafonds.
- Contrôler les limites : préparer un relevé des franchises, exclusions, plafonds par sinistre et restrictions liées à la durée du séjour.
- Vérifier l’assistance : conserver une confirmation écrite des conditions d’hospitalisation, d’avance de frais et de rapatriement.
- Préparer les contacts d’urgence : enregistrer une fiche accessible hors connexion avec le numéro d’assistance, le numéro de contrat et les démarches de déclaration.
Pour les destinations à coûts élevés, une simple ligne « frais médicaux couverts » est insuffisante. La prise en charge doit être examinée poste par poste, notamment pour les opérations et les situations nécessitant plusieurs jours d’hospitalisation.
Le plafond approprié dépend finalement du risque auquel vous êtes réellement exposé. Cette logique explique pourquoi un voyage en Espagne et un séjour au Vietnam ne mobilisent pas les mêmes mécanismes de remboursement.
Séjour en Espagne ou au Vietnam : quelles différences de couverture médicale pour un assuré français ?
En Espagne, un assuré français peut utiliser sa Carte européenne d’assurance maladie pour accéder aux soins médicalement nécessaires relevant du système de santé public, selon les règles espagnoles. Au Vietnam, la CEAM ne s’applique pas : le voyageur doit anticiper le financement des soins et privilégier une assurance ou assistance couvrant l’hospitalisation et le rapatriement.
Cette différence repose sur les mécanismes européens de coordination des systèmes de sécurité sociale. En Espagne, la CEAM facilite l’accès à une prise en charge dans le système couvert par la réglementation locale. Cela ne signifie pas que tous les frais seront gratuits.
Au Vietnam, un voyageur français peut devoir régler directement une consultation, une intervention ou une hospitalisation. Selon les circonstances, certains soins urgents et imprévus pourront éventuellement faire l’objet d’une demande de remboursement auprès de l’Assurance Maladie française, mais cette possibilité ne garantit ni leur acceptation ni leur remboursement intégral.
| Critère | Espagne | Vietnam |
|---|---|---|
| Carte européenne d’assurance maladie | Applicable dans son périmètre | Non applicable |
| Prise en charge des soins publics nécessaires | Selon les règles espagnoles et les conditions de la CEAM | Pas de mécanisme CEAM ; remboursement français éventuel sous conditions |
| Établissements privés | Couverture CEAM non garantie | Financement à anticiper selon le contrat et l’établissement |
| Rapatriement sanitaire | Non couvert par la CEAM | À prévoir dans une garantie d’assistance |
| Précaution principale | Combiner CEAM et couverture complémentaire adaptée | Vérifier l’assurance médicale, l’avance des frais et le rapatriement |
La distinction entre établissements publics et privés est essentielle. Un voyageur peut rechercher un établissement disposant d’un personnel anglophone ou francophone, d’équipements adaptés ou d’un accès rapide aux soins. Pourtant, ce choix peut modifier radicalement les possibilités de remboursement.
Dans ses conseils sanitaires du ministère des Affaires étrangères pour le Vietnam, l’administration française recommande de disposer d’une couverture adaptée aux frais médicaux, chirurgicaux, hospitaliers et au rapatriement sanitaire.
Elle rappelle également que l’ambassade de France ne finance pas ces dépenses. Le voyageur doit donc vérifier avant le départ la capacité de son assureur à intervenir localement, et pas uniquement les possibilités de remboursement après le retour.
La distinction dépasse ces deux pays. Les destinations européennes, les pays bénéficiant de conventions particulières avec la France et les territoires où les soins privés sont onéreux appellent des vérifications différentes. L’existence d’un accord de sécurité sociale ne signifie d’ailleurs pas automatiquement qu’il s’applique à tous les touristes.
La prise en charge européenne constitue un avantage important, mais elle possède des limites que les voyageurs découvrent parfois seulement au moment de présenter leur carte à un établissement de santé.
Le piège de la Carte européenne d’assurance maladie qui ne couvre que les soins du secteur public
La Carte européenne d’assurance maladie, ou CEAM, permet d’accéder aux soins médicalement nécessaires pendant un séjour temporaire dans les pays concernés, selon les conditions du système de santé local. Elle ne constitue pas une assurance voyage complète : elle n’assure notamment pas le rapatriement et ne garantit pas la prise en charge des soins réalisés dans un établissement privé.
En pratique, la CEAM s’utilise principalement auprès des établissements et professionnels relevant du système de santé couvert dans le pays visité. Cette précision est plus exacte que l’affirmation selon laquelle elle couvre exclusivement tous les établissements publics : certains prestataires privés intégrés au système local peuvent également entrer dans son périmètre.
Le risque apparaît lorsqu’un voyageur se rend spontanément dans une clinique privée sans vérifier son statut. Même pour des soins médicalement nécessaires, les frais peuvent alors échapper au mécanisme normal de la CEAM. Des possibilités de remboursement ultérieur peuvent exister sous conditions, mais elles ne sont ni automatiques ni nécessairement intégrales.
Selon la page de l’Assurance Maladie sur les soins pendant les vacances à l’étranger, la CEAM concerne les soins devenus nécessaires pendant le séjour et non les soins programmés pour lesquels d’autres règles peuvent s’appliquer.
La carte doit être demandée au moins 15 jours avant le départ. En cas de départ imminent, un certificat provisoire de remplacement peut être délivré. Sa validité est de trois mois.
Avant de voyager, trois distinctions évitent de mauvaises surprises :
- Soins médicalement nécessaires : leur prise en charge dépend du système de santé du pays de séjour et de la situation du patient.
- Avance de frais : certains systèmes permettent une prise en charge immédiate, tandis que d’autres imposent un paiement puis une demande de remboursement.
- Rapatriement : son organisation et son financement relèvent d’une assistance spécifique, et non de la CEAM.
Il convient aussi de consulter les modalités locales avant de se rendre à l’hôpital lorsque la situation médicale le permet. En cas d’urgence grave, la priorité reste évidemment de recevoir les soins nécessaires, sans retarder leur accès pour une question administrative.
La CEAM et l’assurance voyage sont donc complémentaires. La première facilite l’accès à certains droits dans les pays couverts ; la seconde peut prendre en charge, dans les limites du contrat, des dépenses qui échappent au dispositif européen.
Cette distinction prend une importance particulière lorsqu’il faut payer une facture avant de pouvoir demander un remboursement, parfois plusieurs semaines après l’accident.
Quel délai prévoir pour le remboursement de vos frais médicaux engagés à l’étranger ?
Il n’existe pas de délai universel de remboursement des frais médicaux engagés à l’étranger. Le traitement dépend du pays, du régime de prise en charge, de l’assureur, des justificatifs et du caractère complet du dossier. Pour éviter une difficulté de trésorerie, il faut se préparer à avancer certaines dépenses ou disposer d’un contrat permettant une prise en charge directe.
Le parcours de remboursement peut comporter plusieurs étapes. Le voyageur règle d’abord les frais lorsqu’aucun organisme ne peut intervenir directement. Il transmet ensuite sa demande à l’Assurance Maladie française lorsque les règles le permettent, puis à son assureur complémentaire ou à son assurance voyage, selon les garanties souscrites et les modalités de coordination applicables.
Dans le périmètre européen, les soins peuvent parfois être directement pris en charge. Lorsque l’assuré a payé, une demande de remboursement peut être nécessaire. Pour certains soins urgents et imprévus hors Europe, la décision de remboursement par la Sécurité sociale intervient après examen du dossier.
Deux modalités d’assurance doivent être distinguées. Un contrat fonctionnant par remboursement peut exiger le règlement préalable des dépenses. Un contrat d’assistance prévoyant une prise en charge hospitalière directe peut, sous réserve de l’accord de l’assisteur et des conditions contractuelles, limiter cette avance.
Le montant à mobiliser immédiatement peut être particulièrement important lorsque l’établissement réclame un dépôt de garantie ou une confirmation de paiement avant certains soins non urgents.
La constitution du dossier commence idéalement pendant le séjour. Il faut conserver les factures détaillées, les preuves de paiement, les comptes rendus médicaux, les prescriptions et les échanges avec l’assisteur. Une traduction peut être demandée dans certains cas, selon les exigences du gestionnaire.
Un rapport médical manquant, une facture insuffisamment détaillée ou une déclaration effectuée après le délai prévu au contrat peuvent ralentir le dossier ou entraîner une limitation de la prise en charge. Pour certains contrats, l’absence d’accord préalable peut également avoir des conséquences.
Il est donc préférable de contacter rapidement le service d’assistance, dès que l’état de santé le permet, et de demander confirmation des démarches applicables. Le voyageur peut également photographier les documents dès leur remise, afin de conserver une copie en cas de perte.
Pour un séjour dans un pays aux soins particulièrement coûteux, la capacité d’avance financière doit faire partie du choix de l’assurance. Un contrat qui rembourse une dépense plusieurs semaines après son règlement ne résout pas nécessairement la difficulté de payer l’hôpital le jour même.
La question du remboursement conduit naturellement à examiner une protection souvent considérée comme acquise : celle associée à une carte bancaire haut de gamme.
Pourquoi l’assurance incluse dans votre carte bancaire Gold ne vous couvre pas dans 40% des cas ?
Aucune donnée fiable du référentiel disponible ne permet d’affirmer qu’une carte bancaire Gold laisse ses titulaires sans couverture dans 40 % des cas. En revanche, les garanties peuvent être limitées par les conditions de paiement du voyage, sa durée, les personnes assurées et les exclusions contractuelles. La véritable protection dépend de la notice propre à votre carte.
L’appellation Gold ne suffit pas à définir une couverture identique dans toutes les banques. Les garanties dépendent notamment du réseau de paiement, de la banque émettrice et du contrat conclu avec l’assureur ou l’assisteur.
La première vérification concerne l’activation des garanties. Certaines prestations d’assurance exigent que le transport ou le séjour ait été réglé, totalement ou partiellement, avec la carte concernée. Les prestations d’assistance peuvent obéir à des conditions distinctes, parfois sans obligation de paiement préalable avec la carte.
Cette distinction rend dangereuse toute règle simplifiée affirmant que l’ensemble de la protection est automatiquement annulé si le billet n’a pas été payé avec la carte.
Il faut aussi différencier deux mécanismes :
- L’assurance : elle peut rembourser certaines dépenses ou indemniser un événement couvert, dans les limites contractuelles.
- L’assistance : elle peut organiser une intervention médicale, un transport ou un rapatriement, selon les circonstances et les garanties.
Les conditions peuvent également limiter la durée des déplacements couverts, le périmètre géographique, les bénéficiaires ou les activités pratiquées. Les sports présentant un risque particulier et certaines conséquences de maladies préexistantes exigent notamment une lecture attentive de la notice.
Un voyageur partant plusieurs mois à l’étranger ne doit donc pas présumer qu’une carte haut de gamme fonctionne comme une assurance santé internationale permanente.
Pour évaluer la couverture réelle, il faut obtenir la notice d’information correspondant exactement à la carte détenue, puis vérifier les frais médicaux, le plafond d’hospitalisation, les modalités d’assistance et les conditions de déclenchement des garanties.
La comparaison avec une assurance voyage indépendante doit porter sur les protections effectives et les exclusions, pas seulement sur le montant maximal présenté dans une brochure commerciale.
Au-delà de l’assurance, la prévention médicale réduit certains risques évitables. Pour un voyage prolongé ou dans une zone de forte circulation de maladies infectieuses, le calendrier vaccinal mérite la même anticipation que le contrat d’assistance.
Pourquoi le vaccin contre l’hépatite B nécessite 3 injections sur 6 mois avant d’être efficace ?
Chez l’adulte, le schéma classique de vaccination contre l’hépatite B comprend trois injections réalisées à 0, 1 et 6 mois. Les doses successives permettent de développer et consolider la réponse immunitaire. Toutefois, il serait inexact d’affirmer qu’aucune protection n’existe avant la troisième injection : celle-ci complète le schéma recommandé dans les situations habituelles.
L’hépatite B est une infection virale qui touche le foie. Le virus se transmet notamment lors de contacts avec du sang contaminé ou par voie sexuelle. Le risque peut concerner certains voyageurs, particulièrement en cas de séjour prolongé, d’exposition à des actes médicaux ou de pratiques présentant un risque de transmission.
Le calendrier classique vise à obtenir une protection vaccinale durable. Un intervalle suffisant doit être respecté entre les injections, notamment entre la deuxième et la troisième dose. Cependant, la réponse immunitaire varie selon les personnes et certaines situations médicales nécessitent des adaptations.
Les recommandations de l’Assurance Maladie sur la prévention de l’hépatite B présentent le schéma habituel à trois doses et précisent que d’autres calendriers sont possibles dans certaines circonstances.
En cas de départ rapproché, un professionnel de santé peut envisager un schéma accéléré lorsqu’il est indiqué et compatible avec le vaccin utilisé. Ce choix ne doit pas être improvisé : certaines modalités supposent des injections supplémentaires et un suivi particulier.
La vaccination est particulièrement importante pour les personnes exposées dans des régions de moyenne ou forte endémie. Elle peut aussi être indiquée indépendamment d’un projet de voyage, selon les recommandations françaises.
Sur le plan financier, prévenir une infection potentiellement grave peut éviter des soins médicaux et leurs conséquences personnelles. Toutefois, aucun montant moyen de dépenses attribuables à une hépatite B contractée pendant un voyage ne peut être déduit des sources disponibles.
Il faut également éviter une confusion : le vaccin contre l’hépatite B ne prévient pas les traumatismes ni les autres maladies infectieuses. Il complète la stratégie de santé du voyageur sans réduire la nécessité de disposer d’une assurance médicale.
Le contrôle du statut vaccinal doit idéalement s’intégrer à une préparation plus large, engagée suffisamment tôt pour tenir compte de toutes les exigences sanitaires de la destination.
À retenir avant d’organiser votre départ
- Une couverture financière adaptée et une prévention vaccinale personnalisée répondent à des risques différents : elles doivent être préparées ensemble.
- La destination, la durée du séjour et les antécédents médicaux déterminent les vérifications prioritaires.
- Un rendez-vous médical suffisamment anticipé permet d’identifier les vaccinations nécessaires, les contre-indications éventuelles et les délais à respecter.
Comment établir votre calendrier vaccinal de voyage 3 mois avant le départ pour les zones tropicales ?
Pour préparer un voyage en zone tropicale, commencez idéalement votre bilan vaccinal environ trois mois avant le départ. Ce délai permet d’examiner votre statut vaccinal, de prévoir les injections éventuellement espacées et d’anticiper les exigences sanitaires de la destination. Certains schémas nécessitent toutefois davantage de temps : trois mois ne suffisent donc pas à toutes les situations.
Le premier rendez-vous peut être réalisé auprès d’un médecin ou d’un centre de vaccinations internationales. L’évaluation doit tenir compte du pays, des régions traversées, de la saison, des activités prévues, de la durée du séjour et de l’état de santé individuel.
Les vaccinations se répartissent en plusieurs catégories. Certaines correspondent aux rappels du calendrier vaccinal français, d’autres sont recommandées en fonction des risques locaux. Enfin, certaines vaccinations peuvent être exigées dans des conditions précises, avec présentation d’un certificat conforme aux règles applicables.
Un rétroplanning permet d’organiser cette préparation sans supposer que tous les vaccins suivent le même calendrier.
| Période | Préparation médicale | Préparation de l’assurance |
|---|---|---|
| Environ 3 mois avant le départ | Consulter, vérifier le carnet vaccinal et identifier les risques sanitaires | Comparer les couvertures médicales et les garanties d’assistance |
| Dans les semaines suivantes | Commencer ou poursuivre les vaccinations indiquées selon le calendrier prescrit | Vérifier les exclusions, les conditions de prise en charge et les plafonds |
| Avant le départ | Contrôler les certificats éventuellement requis, les prescriptions et les rendez-vous restants | Conserver l’attestation, le numéro d’assistance et les documents contractuels |
Cette organisation est indicative : elle ne remplace pas les intervalles propres à chaque vaccin. Pour l’hépatite B, par exemple, le calendrier classique à six mois peut dépasser la période de préparation. Il convient alors de demander un avis médical plutôt que de modifier soi-même les injections.
La grossesse, l’immunodépression et certaines pathologies chroniques peuvent influencer les recommandations ou contre-indiquer certains vaccins. Elles nécessitent également une attention particulière lors de la lecture des garanties médicales de l’assurance voyage.
Pour les voyages organisés à la dernière minute, une consultation reste utile, même si tous les schémas ne peuvent pas être achevés avant le départ. Le professionnel peut déterminer les mesures pertinentes et les limites de protection à connaître.
La prévention repose enfin sur d’autres mesures selon la destination : hygiène alimentaire, protection contre les piqûres de moustiques, prévention des infections et gestion des maladies chroniques. Certains risques tropicaux nécessitent une prévention médicamenteuse ou comportementale plutôt qu’une vaccination.
Avant le départ, réunissez votre carnet vaccinal à jour, les recommandations médicales personnalisées, votre attestation d’assurance et les coordonnées de l’assistance. Cette double préparation sanitaire et financière reste l’une des démarches les plus concrètes pour éviter qu’un incident médical à l’étranger ne se transforme en difficulté majeure.
Un hôpital étranger peut-il demander un paiement avant une intervention ?
Certains établissements peuvent demander une avance, un dépôt de garantie ou une confirmation de prise en charge. Les pratiques dépendent du pays, de l’établissement et du caractère urgent des soins. Il est préférable de contacter immédiatement le service d’assistance, sans retarder une prise en charge médicale urgente.
La Sécurité sociale française rembourse-t-elle une fracture soignée hors d’Europe ?
Certains soins urgents et imprévus réalisés hors du périmètre européen peuvent éventuellement être remboursés après examen du dossier par l’Assurance Maladie. Le remboursement n’est pas automatique et ne garantit pas la prise en charge de l’ensemble des frais engagés. Une assurance voyage adaptée reste donc essentielle dans de nombreuses destinations.
Faut-il souscrire une assurance voyage pour seulement quelques jours ?
La durée courte d’un séjour ne supprime pas le risque d’accident ou d’hospitalisation. La nécessité d’une assurance complémentaire dépend de la destination, des protections existantes et des activités prévues. Une vérification des garanties peut être particulièrement importante lorsque les frais médicaux sont élevés ou que la CEAM ne s’applique pas.
Peut-on être rapatrié automatiquement en France après une fracture ?
Non. Le rapatriement dépend de l’état clinique, de l’avis médical, des possibilités de transport et des conditions de l’assistance souscrite. Une fracture ne justifie pas automatiquement un avion médicalisé. L’organisation et les modalités d’un éventuel transport sanitaire doivent être examinées avec les professionnels de santé et l’assisteur.
Que faire si les frais médicaux dépassent le plafond de l’assurance ?
La part dépassant les garanties applicables peut rester à la charge du voyageur, sous réserve d’autres protections éventuellement mobilisables. Il faut demander un décompte détaillé à l’assureur, vérifier les autres contrats susceptibles d’intervenir et échanger avec l’établissement sur les modalités de paiement. Cette situation montre l’importance de vérifier les plafonds avant le départ.