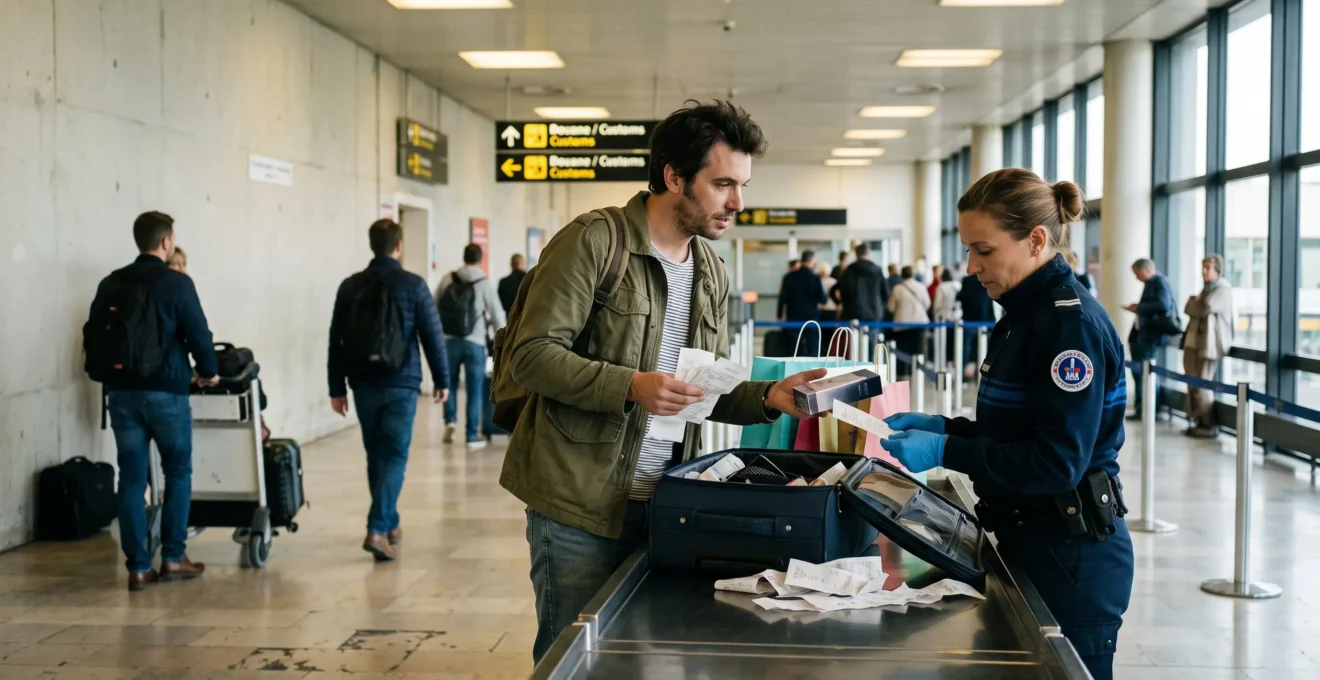
Vous revenez d’un séjour hors de l’Union européenne avec des vêtements, des cadeaux, des souvenirs et quelques produits achetés en duty-free ? Avant de franchir la douane française, vérifiez leur valeur totale. La franchise générale est de 430 € par voyageur d’au moins 15 ans en avion ou en bateau, contre 300 € par voie terrestre. Au-delà, une déclaration et le paiement de droits et taxes peuvent être nécessaires.
Le dépassement d’une franchise n’entraîne pas automatiquement une confiscation ni une amende de 500 €. Ce montant ne constitue pas une sanction forfaitaire applicable à chaque voyageur. En revanche, l’absence de déclaration, le transport de produits interdits ou une fausse déclaration peuvent entraîner une saisie et des sanctions dont la nature dépend de l’infraction.
Pour éviter ces difficultés, trois réflexes sont essentiels : comptabiliser les marchandises rapportées, vérifier les restrictions propres à certains produits et effectuer la déclaration nécessaire avant de choisir le circuit de sortie. Ces précautions permettent également d’anticiper les coûts réels de votre retour.
Douane française : les règles essentielles avant votre retour
- 430 €, 300 € ou 150 € : la franchise dépend de votre âge et de votre mode de transport. Elle concerne la valeur globale des achats et cadeaux concernés.
- Déclarer plutôt que dissimuler : un dépassement régularisable impose les droits et taxes applicables, tandis qu’une omission expose à des sanctions.
- Vérifier les interdictions : certaines viandes, certains produits laitiers et des végétaux ne peuvent pas être importés librement, même lorsque leur valeur est faible.
- Pourquoi la franchise douanière de 430 € est souvent dépassée sans que le voyageur s’en rende compte ?
- Comment calculer la valeur totale de vos achats pour savoir si vous dépassez la franchise douanière ?
- Franchise douanière en avion ou en voiture : quelles différences de plafond pour un retour en France ?
- Le risque de confiscation et d’amende pour avoir ramené des produits d’origine animale interdits
- Quand et où faire votre déclaration douanière pour éviter l’attente au passage de la douane ?
- Changer ses euros à l’aéroport : l’erreur qui peut réduire votre budget de change
- Pourquoi les frais de change, les pourboires et les taxes locales pèsent plus lourd que prévu sur votre budget voyage ?
- Comment calculer le budget réel de votre voyage en incluant les dépenses que tout le monde oublie ?
Pourquoi la franchise douanière de 430 € est souvent dépassée sans que le voyageur s’en rende compte ?
La franchise douanière de 430 € est souvent dépassée parce que les voyageurs comptabilisent leurs achats importants, mais oublient les petits souvenirs, les cadeaux reçus ou les articles achetés en duty-free. Pourtant, pour un voyageur d’au moins 15 ans arrivant par avion ou par bateau depuis un pays tiers, le plafond s’applique à la valeur globale des marchandises concernées, et non à chaque achat séparément.
La règle est précisée par la Direction générale des douanes et droits indirects dans sa présentation des franchises douanières applicables aux achats rapportés hors de l’Union européenne.
Le mécanisme est simple : vous devez tenir compte de l’ensemble des marchandises éligibles à la franchise en valeur, qu’elles aient été achetées pour vous-même, destinées à votre famille ou reçues en cadeau. Le fait qu’un article ait été acheté dans une boutique hors taxes ne le dispense pas automatiquement des règles d’importation françaises.
Prenons un exemple pédagogique hypothétique. Un voyageur rapporte un vêtement à 180 €, un accessoire à 140 €, plusieurs souvenirs représentant 65 € et des cadeaux à 80 €. La valeur totale atteint 465 €. Le voyageur dépasse donc la franchise de 430 €, alors qu’aucun achat individuel ne semble particulièrement coûteux.
430 €
Franchise générale en valeur pour un voyageur d’au moins 15 ans arrivant en France par voie aérienne ou maritime depuis un pays tiers, sous réserve des régimes particuliers.
Direction générale des douanes et droits indirects, franchises douanières des voyageurs.
Une seconde erreur concerne les achats communs. Les franchises sont individuelles, mais elles ne peuvent pas être additionnées pour un même objet indivisible. Deux adultes voyageant ensemble ne peuvent donc pas utiliser leurs deux franchises de 430 € pour exonérer intégralement un objet unique coûtant 800 €.
Pour déterminer la valeur, la facture d’achat constitue un justificatif important. Les douanes peuvent également retenir une valeur estimée selon les circonstances. Il serait toutefois incorrect de considérer que chaque article soldé à l’étranger est systématiquement réévalué au prix pratiqué en France.
Enfin, les alcools et les tabacs obéissent à des limites quantitatives spécifiques. Leur valeur, lorsqu’ils relèvent de ces franchises particulières, ne se comptabilise pas comme celle des marchandises ordinaires. Une valeur globale inférieure à 430 € ne suffit donc pas à garantir leur conformité.
Le montant payé en plusieurs fois, dans plusieurs boutiques ou à différentes dates ne change pas la logique du contrôle : c’est la situation des marchandises transportées à l’entrée sur le territoire qui doit être examinée.
Comment calculer la valeur totale de vos achats pour savoir si vous dépassez la franchise douanière ?
Pour calculer la valeur totale de vos achats, établissez une liste des marchandises rapportées, notez le prix payé et sa devise, puis convertissez les montants étrangers en euros à l’aide d’un taux vérifiable. Additionnez les valeurs des biens concernés et comparez le résultat à votre franchise. Conservez vos factures pour justifier les montants en cas de contrôle.
Cette méthode évite de confondre les dépenses réalisées pendant le séjour avec les marchandises effectivement importées. Vos repas, vos nuits d’hôtel et vos transports locaux ne constituent pas des biens rapportés dans vos bagages. En revanche, un appareil électronique neuf, un vêtement acheté sur place ou un cadeau reçu doivent être examinés.
Les effets personnels que vous possédiez déjà avant le départ et que vous rapportez normalement ne doivent pas être traités comme de nouveaux achats. Un ordinateur utilisé depuis plusieurs années ne devient pas une importation taxable simplement parce qu’il revient dans votre bagage. Si sa provenance est contestée, une preuve de possession antérieure peut être utile.
Les médicaments destinés à vos besoins personnels relèvent de dispositions particulières. Les marchandises achetées en duty-free et les cadeaux doivent, en revanche, être examinés selon les franchises applicables. Les articles expédiés séparément en France relèvent d’autres modalités de dédouanement : ils ne doivent pas être assimilés automatiquement au contenu de votre valise.
Voici un exemple hypothétique pour un adulte revenant par avion, avec des montants déjà convertis en euros.
| Marchandise | Valeur retenue pour l’exemple | Traitement |
|---|---|---|
| Vêtements neufs | 190 € | À comptabiliser |
| Souvenirs | 95 € | À comptabiliser |
| Cadeau pour un proche | 125 € | À comptabiliser |
| Accessoire acheté à l’aéroport hors UE | 75 € | À comptabiliser |
| Téléphone personnel possédé avant le voyage | Non ajouté | Effet personnel préexistant |
| Total des nouveaux achats | 485 € | Franchise de 430 € dépassée |
Dans cet exemple, il faut déterminer quels objets peuvent bénéficier de la franchise et lesquels doivent être déclarés. Si un objet unique dépasse à lui seul le plafond, les droits et taxes éventuellement exigibles s’appliquent à sa valeur totale, et non à la seule fraction dépassant 430 €.
Pour les achats en devise étrangère, conservez la facture originale, le justificatif de paiement et la méthode de conversion utilisée. Le taux de votre application bancaire peut servir à préparer un calcul, sans garantir qu’il soit identique au taux retenu par l’administration. En l’absence de facture, une estimation peut être nécessaire, mais elle n’est pas automatiquement établie au montant le plus défavorable.
Votre vérification douanière en cinq actions
- Recensez les achats rapportés : produisez une liste regroupant chaque marchandise, son propriétaire et son destinataire.
- Réunissez les preuves : classez les factures, tickets et justificatifs de paiement dans un dossier accessible.
- Convertissez les montants : établissez un tableau en euros avec les devises d’origine et les taux utilisés pour votre estimation.
- Appliquez les franchises : consignez le plafond applicable à chaque voyageur et repérez les objets indivisibles ou soumis à des règles particulières.
- Préparez la déclaration : établissez une liste distincte des marchandises nécessitant une présentation ou une déclaration en douane.
Si un achat a été réparé, transformé ou amélioré à l’étranger, vérifiez son régime particulier avant de l’écarter du calcul. Un inventaire exact est préférable à une estimation rapide réalisée devant un agent.
Franchise douanière en avion ou en voiture : quelles différences de plafond pour un retour en France ?
En France métropolitaine, un voyageur d’au moins 15 ans revenant d’un pays tiers bénéficie généralement d’une franchise de 430 € lorsqu’il arrive en avion ou en bateau, contre 300 € en voiture, en train ou par un autre mode de transport. Pour les moins de 15 ans, le plafond est de 150 €, quel que soit le moyen de transport.
La différence entre 430 € et 300 € représente 130 € de capacité d’achat exonérée supplémentaire selon le mode d’entrée applicable. Elle ne correspond ni à une réduction commerciale ni à un avantage accordé par l’aéroport : il s’agit de seuils réglementaires.
| Voyageur | Avion ou bateau | Voiture, train et autres modes |
|---|---|---|
| 15 ans et plus | 430 € | 300 € |
| Moins de 15 ans | 150 € | 150 € |
| Certains frontaliers et personnels des transports internationaux, 15 ans et plus | 75 € selon le régime particulier applicable | |
| Certains frontaliers et personnels des transports internationaux, moins de 15 ans | 40 € selon le régime particulier applicable | |
Imaginez un voyageur adulte qui rapporte, à titre personnel, plusieurs objets éligibles à la franchise pour une valeur totale de 350 €. À son retour par avion, ce montant reste sous la franchise générale de 430 €. Par la route, il dépasse le seuil de 300 € et doit examiner les obligations déclaratives correspondantes.
Les règles spécifiques aux frontaliers, aux salariés des transports internationaux et à certaines provenances ne doivent pas être confondues avec les plafonds ordinaires. Andorre, notamment, fait l’objet d’un régime propre. Certains territoires français ou européens ont également un statut fiscal particulier.
Une correspondance aérienne peut compliquer l’identification du lieu du contrôle. Lorsque vous entrez dans l’Union européenne par un premier aéroport avant de rejoindre la France, les formalités peuvent intervenir à ce premier point d’entrée ou au lieu où vos bagages sont présentés à la douane, selon votre itinéraire et leur acheminement. Il ne faut pas présumer que le dernier aéroport est toujours celui du dédouanement.
Par ailleurs, les quotas de tabac et d’alcool ne suivent pas automatiquement les plafonds en valeur. Pour les voyageurs ordinaires d’au moins 17 ans provenant d’un pays tiers, certaines franchises comprennent notamment 200 cigarettes, 4 litres de vin tranquille et 16 litres de bière, sous réserve des conditions et exceptions applicables. Les restrictions relatives à certains modes d’entrée ou catégories de voyageurs doivent être vérifiées séparément.
Un changement d’itinéraire, une arrivée par voie terrestre ou un statut particulier peuvent modifier votre calcul. La conformité doit donc être établie à partir de votre situation réelle, et pas uniquement de votre destination de vacances.
Le risque de confiscation et d’amende pour avoir ramené des produits d’origine animale interdits
Rapporter des produits d’origine animale interdits depuis un pays hors Union européenne peut entraîner leur saisie et leur destruction, indépendamment de leur prix. Dans le régime général, la viande, la charcuterie, le lait et les produits laitiers sont en principe interdits dans les bagages des voyageurs. Une franchise douanière inutilisée ne permet pas de rendre leur importation légale.
Ces restrictions sont destinées à prévenir l’introduction de maladies animales et de risques sanitaires. Les douanes françaises précisent les catégories autorisées, les exceptions et les quantités dans leurs règles relatives aux aliments transportés dans les bagages des voyageurs.
Un fromage emballé sous vide, un saucisson acheté dans une boutique touristique ou une préparation contenant de la viande ne deviennent pas automatiquement admissibles parce qu’ils sont correctement étiquetés. Le conditionnement commercial ne remplace pas l’autorisation sanitaire.
Il existe néanmoins des exceptions selon la nature des aliments, leur quantité et leur provenance.
| Produit | Règle générale | Point de vigilance |
|---|---|---|
| Viande, charcuterie, lait et fromages | En principe interdits | Exceptions géographiques particulières |
| Certains produits de la pêche | Admis jusqu’à 20 kg dans le régime général | Conditions propres aux produits concernés |
| Miel et certains autres produits d’origine animale | Admis jusqu’à 2 kg dans le régime général | Provenance et catégorie à vérifier |
| Certaines préparations pour nourrissons et denrées médicales spéciales | Admis jusqu’à 2 kg sous conditions | Nature et destination du produit |
| Fruits et végétaux | Certificat phytosanitaire généralement nécessaire | Exceptions et interdictions spécifiques |
Le miel n’est donc pas systématiquement interdit. Certaines conserves ou préparations transformées peuvent également relever de catégories particulières : il serait imprudent de considérer que toute conserve stérilisée est autorisée sans vérifier sa composition.
Des régimes spécifiques existent notamment pour des denrées provenant de Suisse, de Norvège, d’Islande, du Liechtenstein, de Saint-Marin, des îles Féroé ou du Groenland. La provenance doit être identifiée avant d’appliquer une interdiction ou un seuil du régime général.
Les végétaux constituent un autre risque. Pour de nombreux fruits, légumes, fleurs ou plants introduits depuis un pays tiers, un certificat phytosanitaire est requis. Les bananes, les dattes, les ananas, les noix de coco et les durians figurent parmi les fruits autorisés sans ce certificat. Certaines plantes destinées à la plantation restent interdites dans les situations prévues par la réglementation.
Les contrefaçons représentent également un risque douanier distinct, même si leur traitement juridique ne doit pas être confondu avec les mesures sanitaires concernant les aliments. L’authenticité d’un produit de marque mérite une vérification avant l’achat.
Lorsqu’une denrée est importée en infraction aux règles sanitaires, la douane peut la saisir et la détruire. D’autres sanctions sont possibles selon les faits. Il n’existe pas de montant universel de 500 € applicable à toutes ces situations, et les possibilités de contestation dépendent de la mesure prise.
En cas de doute, abstenez-vous de transporter le produit tant que sa conformité n’est pas établie. Le paiement d’une taxe ne remplace jamais une autorisation d’importation lorsque la marchandise est interdite.
Quand et où faire votre déclaration douanière pour éviter l’attente au passage de la douane ?
Vous devez déclarer les marchandises concernées au moment du franchissement de la frontière douanière applicable, avant de vous engager dans le circuit réservé aux voyageurs n’ayant rien à déclarer. Une préparation anticipée des justificatifs et l’utilisation des services numériques disponibles peuvent faciliter les formalités, mais aucun dispositif ne garantit un passage sans attente.
Dans les aéroports proposant deux circuits, le vert correspond aux voyageurs qui n’ont rien à déclarer, tandis que le rouge permet de signaler les marchandises soumises à déclaration. Choisir le circuit vert constitue une démarche engageant votre responsabilité : un contrôle peut ensuite mettre en évidence une omission.
Le circuit rouge n’est pas une reconnaissance d’infraction. Il sert précisément à présenter les marchandises concernées et à effectuer les formalités nécessaires. Une marchandise autorisée mais taxable n’est pas assimilable à une marchandise interdite.
La douane française présente sur sa fiche consacrée au calcul des droits et taxes sur les achats à l’étranger les modalités de taxation ainsi que le service DéclareDouane.
Ce service permet notamment de consulter les obligations applicables et de préparer les formalités pour les produits répertoriés. Certaines fonctionnalités de déclaration en ligne sont prévues, mais elles ne couvrent pas nécessairement toutes les marchandises. La validation par un agent lors du passage de la frontière reste nécessaire.
Pour gagner du temps, préparez avant votre arrivée un inventaire lisible, les factures originales et les justificatifs concernant les biens inhabituels. Si plusieurs voyageurs transportent des achats, identifiez clairement à qui appartient chaque marchandise. Cette organisation facilite les vérifications, sans constituer une dispense de contrôle.
Les marchandises qui dépassent les franchises peuvent être soumises aux droits de douane et à la TVA. Dans certaines conditions, un droit de douane forfaitaire de 2,5 % peut être appliqué à des importations non commerciales lorsque la valeur hors taxes des marchandises soumises à ce régime ne dépasse pas 700 € par voyageur ou par envoi. Ce taux ne comprend pas automatiquement la TVA et ne concerne pas tous les produits.
Au-delà des conditions du régime forfaitaire, les droits sont déterminés notamment à partir du Tarif douanier commun. Le voyageur peut également demander l’application des droits tarifaires spécifiques plutôt que du forfait lorsqu’il est éligible à cette possibilité.
En cas de correspondance par un autre État membre, renseignez-vous sur le lieu où votre bagage doit être présenté et sur l’aéroport où les formalités d’importation sont effectuées. Le transit ne garantit pas que toutes les démarches seront reportées à votre destination finale.
Enfin, aucune source officielle ne permet d’annoncer une économie systématique de 45 minutes grâce à une préparation numérique. Le délai dépend du trafic, du poste de contrôle, des marchandises et des vérifications nécessaires.
Un voyageur qui déclare spontanément une marchandise taxable se place dans une situation différente de celui qui tente de la dissimuler. Anticiper les droits éventuellement dus reste le moyen le plus fiable d’éviter une mauvaise surprise financière au retour.
Changer ses euros à l’aéroport : l’erreur qui peut réduire votre budget de change
Changer des euros à l’aéroport peut réduire votre budget lorsque le bureau de change applique un taux moins favorable ou facture des commissions importantes. Toutefois, aucun pourcentage de perte ne s’applique à tous les aéroports. Pour comparer correctement les offres, examinez le montant de devise réellement obtenu pour une même somme en euros, après tous les frais.
Un bureau peut annoncer une commission nulle tout en intégrant sa rémunération dans le taux de change. À l’inverse, une offre présentant une commission explicite peut être plus intéressante si son taux est meilleur. Le coût réel dépend de la combinaison des deux éléments.
Supposons, à titre purement hypothétique, que vous souhaitiez convertir 100 €. Un premier prestataire vous remet 105 unités d’une devise étrangère, tandis qu’un second vous en remet 112, tous frais compris. Le second permet d’obtenir sept unités supplémentaires pour le même montant. Cette comparaison n’implique aucun taux applicable à une devise ou à un établissement réel.
Avant de changer votre argent, comparez les trois options généralement disponibles : le bureau de change de l’aéroport, un prestataire en ville et le retrait dans un distributeur avec votre carte bancaire. Le bon choix dépend des frais fixes, des commissions, du taux et de l’accessibilité des services dans votre destination.
Le paiement par carte soulève également la question de la conversion dynamique des devises, ou DCC. Certains terminaux proposent de payer directement en euros plutôt que dans la monnaie locale. Cette conversion peut intégrer une majoration supplémentaire.
Choisir la monnaie locale est souvent plus avantageux, sous réserve des frais pratiqués par votre banque. Il faut donc vérifier les conditions de votre carte plutôt que de considérer une option comme systématiquement gratuite.
Si vous n’avez besoin que d’une petite somme en espèces à votre arrivée, un change limité peut éviter de convertir inutilement tout votre budget à un taux défavorable. Pensez également aux frais d’une éventuelle reconversion des billets restants après le séjour.
Attention à ne pas confondre deux notions : les frais de change réduisent votre pouvoir d’achat, mais ils n’augmentent pas automatiquement la valeur douanière d’un produit. Pour la franchise, ce sont les marchandises importées et leur valeur retenue par la douane qui comptent.
Les économies réalisées sur le change peuvent préserver votre budget de séjour. Elles ne vous dispensent cependant pas de suivre séparément la valeur des achats destinés à être rapportés en France.
Pourquoi les frais de change, les pourboires et les taxes locales pèsent plus lourd que prévu sur votre budget voyage ?
Les frais de change, les pourboires et les taxes locales pèsent souvent plus lourd que prévu parce qu’ils sont réglés séparément, parfois en petites sommes, sans apparaître dans le prix initial du voyage. Leur cumul peut devenir significatif, mais aucun taux universel de 20 % ne peut être appliqué à toutes les destinations ou à tous les voyageurs.
Le prix affiché par une compagnie aérienne, un hôtel ou un comparateur ne représente pas nécessairement l’intégralité des sommes à prévoir. Selon le pays et les prestations, certaines dépenses sont payées sur place, parfois en devise étrangère.
Pour établir une estimation réaliste, examinez notamment les catégories suivantes :
- Les frais bancaires : commissions de paiement hors zone euro, frais de conversion et éventuels frais fixes de retrait.
- Les taxes locales : taxes de séjour, contributions touristiques ou autres prélèvements applicables selon les lieux.
- Les pourboires : usages locaux variables selon les services et les établissements.
- Les frais liés au transport : éventuelles taxes locales, transferts et frais supplémentaires non inclus dans la réservation.
- Les dépenses techniques : communications mobiles, accès à Internet, assurances et prestations complémentaires.
La distinction entre frais obligatoires et dépenses facultatives est essentielle. Une taxe légalement exigible ne se traite pas comme un pourboire laissé à la discrétion du client. De même, certaines prestations incluent déjà le service, tandis que d’autres le facturent séparément.
Avant le départ, recherchez les règles correspondant à votre destination et vérifiez votre contrat bancaire. Pour les pourboires, renseignez-vous sur les usages par type de service plutôt que de retenir un pourcentage identique pour tous les pays.
Un exemple hypothétique illustre l’intérêt de ce suivi : un voyageur prévoit 40 € de frais complémentaires, puis dépense 25 € en retraits et conversions, 35 € en taxes et 50 € en pourboires. Le total atteint 110 €, soit 70 € de plus que l’enveloppe initiale. Ce scénario n’est pas une moyenne statistique.
Ces frais influencent aussi les décisions d’achat. Un voyageur qui constate une hausse de ses dépenses peut être tenté de privilégier des articles présentés comme de bonnes affaires. Pourtant, une réduction commerciale ne supprime pas les règles de franchise douanière.
Il faut donc distinguer le budget disponible pour effectuer un achat de la valeur des marchandises prises en compte à la frontière. Les deux indicateurs répondent à des objectifs différents.
Ce suivi permet d’éviter que des dépenses dispersées absorbent l’enveloppe prévue pour les achats et pour les éventuelles formalités douanières du retour.
À retenir avant de finaliser votre budget
- Conservez deux suivis distincts : les dépenses du voyage et la valeur des marchandises importées.
- Réservez une enveloppe pour les frais bancaires, taxes locales et éventuels droits et taxes douaniers, sans présumer d’un pourcentage forfaitaire.
- Si vous voyagez à plusieurs, calculez les franchises individuellement et identifiez les objets dont la valeur ne peut pas être répartie entre voyageurs.
Comment calculer le budget réel de votre voyage en incluant les dépenses que tout le monde oublie ?
Pour calculer le budget réel de votre voyage, additionnez les frais fixes, les dépenses quotidiennes, les coûts complémentaires et le budget du retour. Ce dernier doit comprendre les achats rapportés ainsi que les éventuels droits et taxes douaniers. Un calcul complet permet de mesurer le coût du séjour sans confondre les dépenses sur place avec la franchise applicable aux marchandises.
La méthode la plus pratique consiste à organiser votre prévision en quatre couches.
- Les coûts fixes prépayés : billets de transport, hébergement, réservations et autres prestations déjà réglées.
- Les dépenses variables prévisibles : repas, transports locaux, visites, activités et achats nécessaires pendant le séjour.
- Les coûts complémentaires : frais de change, commissions bancaires, taxes locales, pourboires, assurances et télécommunications.
- Le budget du retour : souvenirs, cadeaux, achats personnels et éventuelle taxation douanière des marchandises rapportées.
Voici un exemple entièrement hypothétique pour un voyageur adulte revenant en France par avion. Les montants représentent une simulation de budget et non des prix moyens observés.
| Catégorie | Budget prévu | Dépenses constatées |
|---|---|---|
| Transport et hébergement | 1 000 € | 1 000 € |
| Repas, activités et déplacements | 400 € | 430 € |
| Frais complémentaires | 50 € | 85 € |
| Achats rapportés | 300 € | 480 € |
| Éventuels droits et taxes douaniers | À estimer | À déterminer selon les marchandises |
| Total hors taxation douanière | 1 750 € | 1 995 € |
Dans cette simulation, le budget hors taxation douanière dépasse la prévision de 245 €. En outre, les 480 € d’achats rapportés dépassent la franchise générale de 430 € applicable au voyageur concerné. Il doit donc déterminer quelles marchandises sont couvertes par sa franchise et lesquelles nécessitent une déclaration.
La taxation ne se calcule pas en appliquant automatiquement un taux unique aux 50 € séparant 480 € de 430 €. Le traitement dépend des objets concernés, de leur valeur, de leur catégorie et des règles douanières applicables. Un objet indivisible dépassant le plafond peut être taxable sur sa valeur entière.
Pour organiser vos achats pendant le séjour, fixez-vous un repère de dépenses cumulées correspondant à votre franchise applicable. Cet indicateur n’est pas une autorisation d’importer n’importe quel produit : il doit toujours être complété par un contrôle des interdictions et des quotas particuliers.
En famille, établissez un inventaire par voyageur. Les franchises individuelles peuvent être utilisées dans leurs conditions respectives, mais elles ne peuvent pas être additionnées pour exonérer un même bien indivisible. Les cadeaux destinés aux proches doivent également être pris en compte.
Enfin, prévoyez une marge financière pour les coûts dont le montant exact ne pourra être établi qu’au moment des formalités. Cette précaution est préférable à l’hypothèse selon laquelle un dépassement limité entraînerait une taxation négligeable ou aucune vérification.
Avant votre départ du pays visité, vérifiez une dernière fois votre inventaire, les règles sanitaires, les franchises individuelles et les justificatifs disponibles. Si une marchandise nécessite une déclaration, présentez-la aux douanes au passage de la frontière. Cette démarche reste la protection la plus concrète contre les omissions évitables.
Peut-on recevoir une amende de 500 € pour un dépassement de franchise douanière ?
Une amende douanière est possible en cas d’infraction, notamment lorsqu’une marchandise soumise à déclaration n’est pas déclarée. Toutefois, 500 € ne constituent pas une amende fixe automatiquement appliquée à chaque dépassement de franchise. Les conséquences dépendent des faits, des marchandises et des dispositions juridiques applicables. Un dépassement régulièrement déclaré peut donner lieu au paiement de droits et taxes sans confiscation automatique.
Un sac de luxe acheté 600 € hors UE est-il taxable uniquement sur les 170 € dépassant la franchise de 430 € ?
Non. Pour un voyageur soumis à une franchise de 430 €, un sac unique acheté 600 € dépasse individuellement ce plafond. Les droits et taxes normalement exigibles portent alors sur la valeur totale du sac, et non sur les seuls 170 € de dépassement. La nature de l’article et le régime tarifaire applicable déterminent les montants à acquitter.
Faut-il déclarer les achats réalisés dans une boutique duty-free ?
Oui, lorsque les achats entrent dans le champ des obligations déclaratives applicables. Une vente hors taxes ne constitue pas une autorisation d’importation illimitée. Les achats effectués en duty-free hors Union européenne peuvent être soumis aux franchises générales ou aux limites quantitatives spécifiques, notamment pour l’alcool et le tabac.
Peut-on rapporter du miel ou du fromage depuis un pays hors Union européenne ?
Dans le régime général applicable aux voyageurs venant de pays tiers, le fromage est en principe interdit, tandis que le miel peut être autorisé jusqu’à 2 kg sous conditions. Des exceptions existent selon la provenance. Il faut vérifier les règles sanitaires propres au pays et au produit avant le voyage, sans supposer qu’un emballage commercial suffit à rendre son importation légale.
Une déclaration douanière préparée en ligne permet-elle d’éviter le contrôle à l’aéroport ?
Non. Les services numériques disponibles, notamment DéclareDouane, peuvent aider à préparer les formalités et à identifier les obligations concernant certaines marchandises. Ils ne garantissent ni l’absence de contrôle ni un délai déterminé. La présentation des marchandises et la validation requise par un agent des douanes restent nécessaires lorsque la réglementation le prévoit.